Los rendimientos de los bonos del Tesoro de Estados Unidos han mantenido una trayectoria alcista durante 2026, especialmente en los vencimientos de mayor plazo, en un escenario marcado por incertidumbre financiera, presiones inflacionarias, mayores necesidades de financiamiento público y cambios en la composición de la demanda por títulos soberanos.
El análisis elaborado por el Departamento de Tesorería señala que el rendimiento del bono estadounidense a 10 años pasó de 4.17 % al inicio de 2026 a 4.84 % al cierre del 9 de septiembre, un incremento de 67 puntos básicos. En el mismo período, el bono a 30 años avanzó de 4.84 % a 5.29 %, acumulando un aumento de 45 puntos básicos y alcanzando niveles no observados desde 2007.
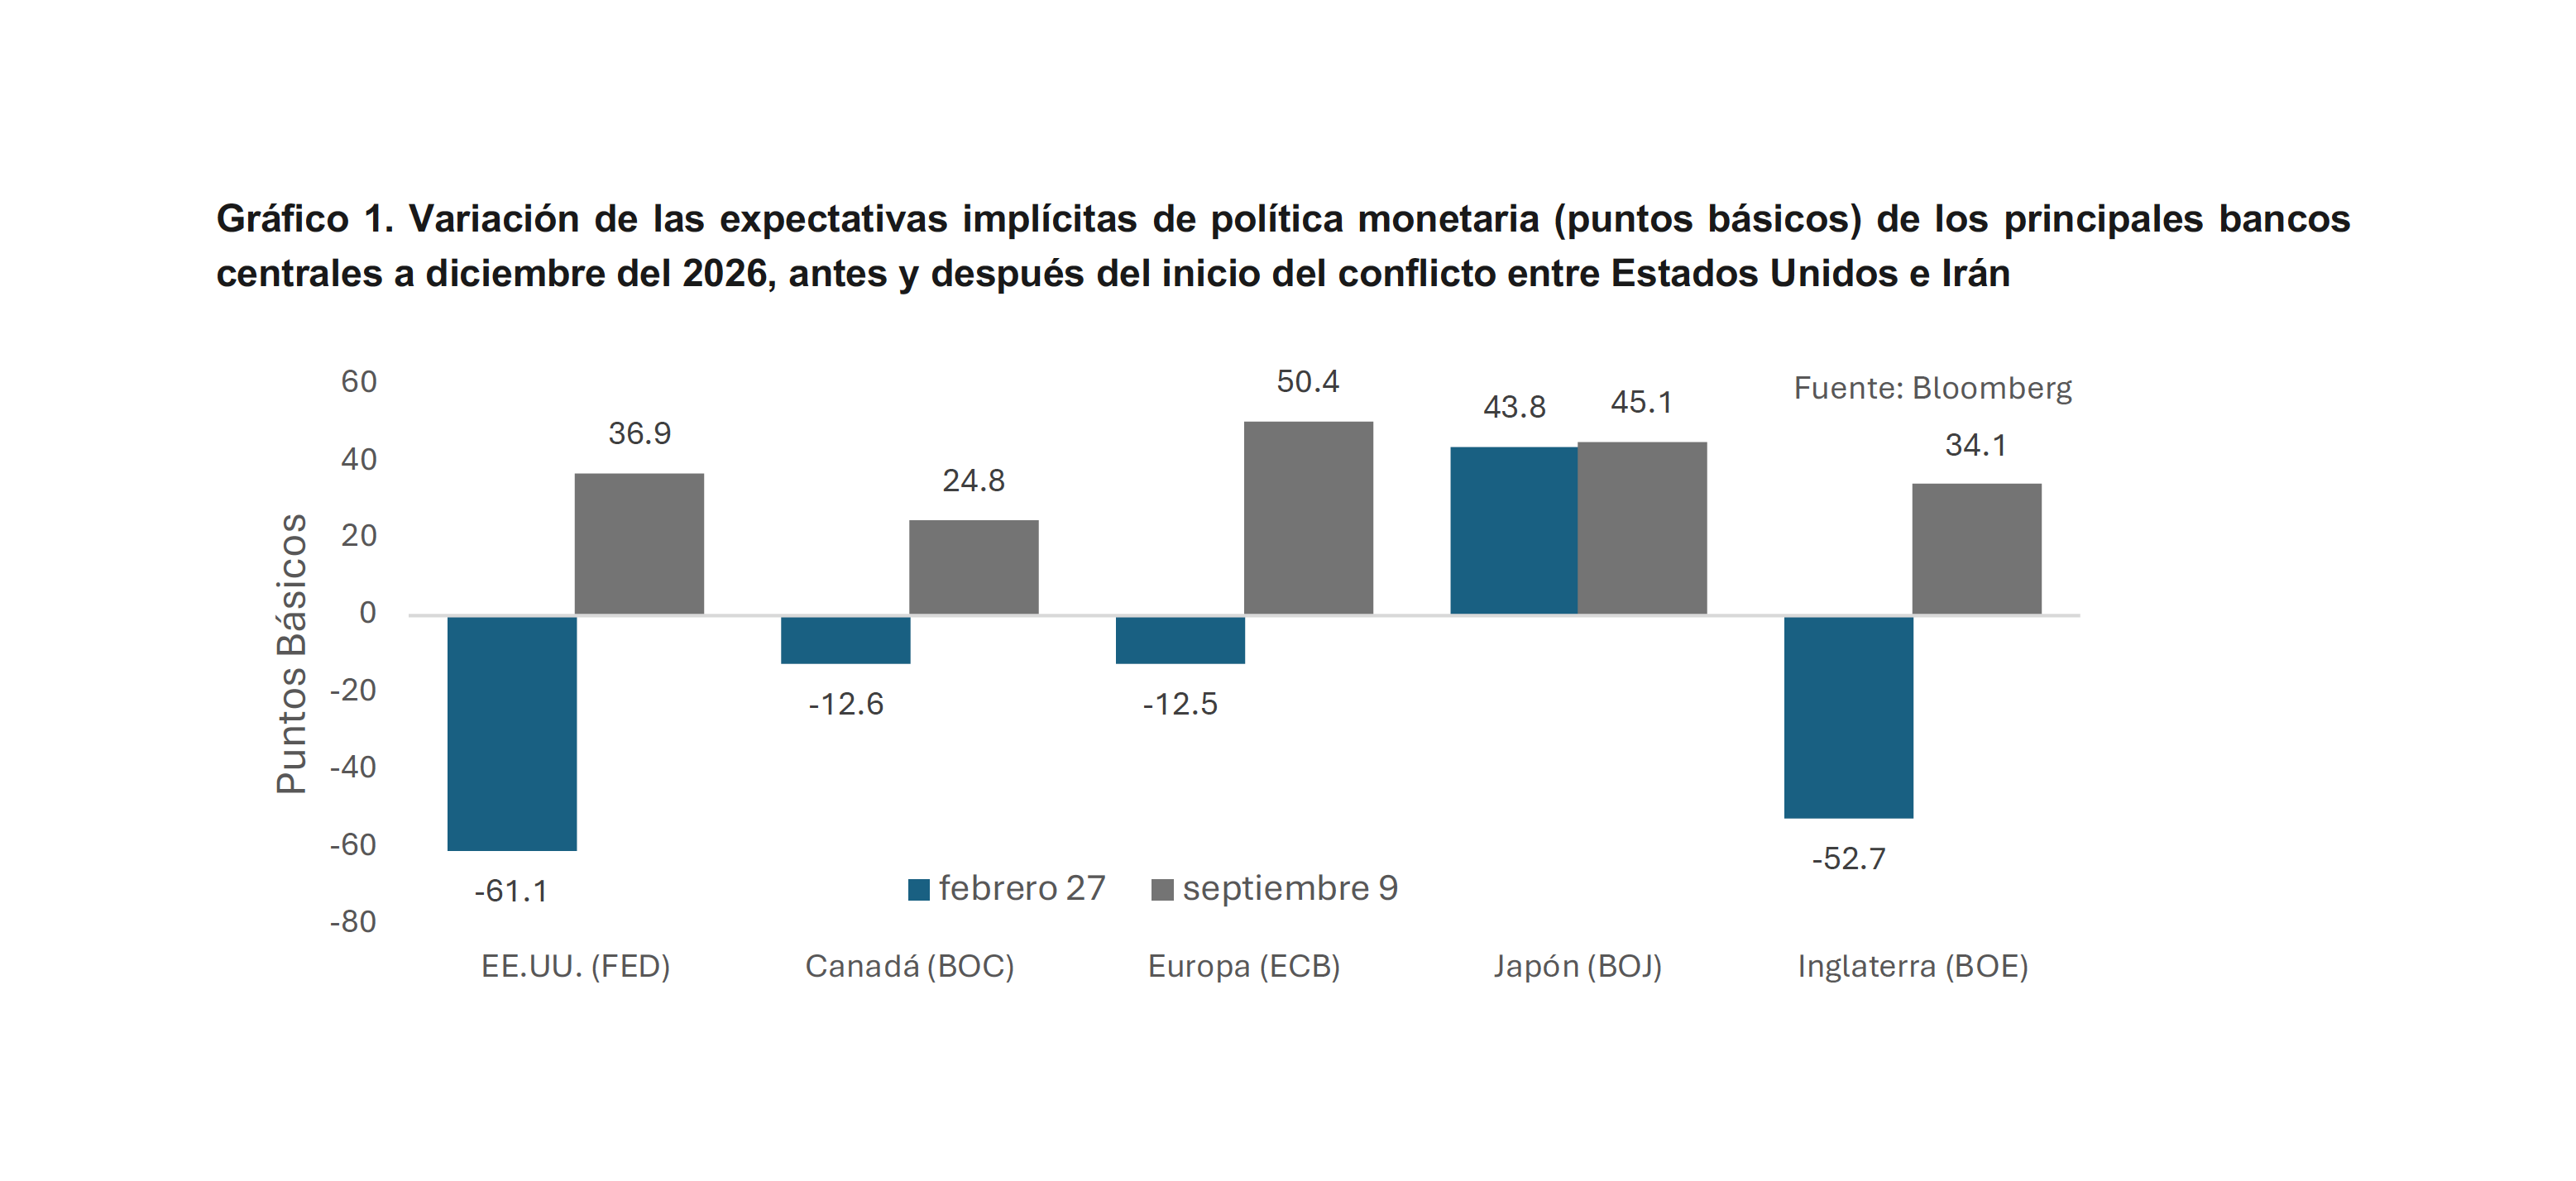
El comportamiento de las tasas estuvo inicialmente condicionado por factores geopolíticos y comerciales, entre ellos la intensificación del conflicto entre Estados Unidos e Irán y el consecuente incremento de los precios del petróleo. El encarecimiento de la energía elevó los riesgos inflacionarios y redujo las expectativas de una flexibilización monetaria más acelerada por parte de los principales bancos centrales.
Sin embargo, durante el tercer trimestre la dinámica de los bonos estadounidenses adquirió nuevos matices. La curva de rendimientos se empinó debido al mayor incremento de las tasas en los vencimientos largos, incluso mientras algunos indicadores económicos mostraban señales de moderación. La inflación, por ejemplo, registró una última lectura de 3.4 %, por debajo de su máximo del año y en línea con las expectativas de los analistas citadas en el informe.
Este comportamiento apunta a una mayor incidencia de factores distintos a la trayectoria esperada de la Reserva Federal. Entre ellos destacan las presiones fiscales de Estados Unidos, las necesidades de financiamiento del Gobierno, el aumento de la oferta de deuda con grado de inversión y los cambios en la base de inversionistas que demandan títulos del Tesoro.
Déficit fiscal y mayor oferta de deuda
Las preocupaciones sobre las cuentas fiscales estadounidenses han ganado peso en la evolución reciente de los rendimientos. De acuerdo con el Departamento de Tesorería, el 19 de agosto la deuda pública de Estados Unidos superó por primera vez los US$40 billones, incrementando las necesidades de financiamiento y el volumen de títulos que debe absorber el mercado.
Estas presiones se concentran particularmente en los vencimientos largos, donde el rendimiento del bono a 30 años alcanzó su nivel más alto en cerca de 19 años.
El secretario del Tesoro estadounidense, Scott Bessent, ha señalado su intención de coordinar con la Oficina de Administración y Presupuesto medidas orientadas a la consolidación fiscal. También ha indicado que existe una “muy buena probabilidad” de que el déficit fiscal haya alcanzado su punto máximo durante la administración Trump y que el crecimiento económico será determinante para enfrentar la carga de deuda.
No obstante, el informe advierte que una reducción significativa del déficit en el corto plazo enfrenta restricciones estructurales, debido al peso de programas obligatorios como Seguridad Social, Medicare y Medicaid, además del pago de intereses de la deuda federal. Si los déficits permanecen elevados, mayores emisiones de títulos podrían incrementar la prima por plazo que los inversionistas exigen para mantener deuda de larga duración.
A esta dinámica se suma la competencia de otros instrumentos de renta fija. La emisión de deuda corporativa con grado de inversión podría alcanzar US$1.9 billones en 2026, por encima del récord anual de US$1.66 billones registrado en 2020.
El documento estima, además, que las emisiones corporativas con vencimientos superiores a 10 años rondarían los US$380 mil millones, de las cuales aproximadamente 38 % correspondería a empresas vinculadas al sector de inteligencia artificial. Esta mayor oferta de instrumentos de largo plazo compite por una base de inversionistas similar a la de los bonos del Tesoro y puede elevar el rendimiento requerido para absorberla.
También ha cambiado la composición de los tenedores de deuda estadounidense. Los inversionistas privados mantienen actualmente alrededor del 70 % de la deuda emitida por el Tesoro, mientras que la participación de la Reserva Federal y otros bancos centrales extranjeros se ha reducido o estabilizado.
Al recaer una mayor proporción de las nuevas emisiones sobre inversionistas privados, más sensibles a los precios de los instrumentos, la demanda por títulos del Tesoro responde en mayor medida a los niveles de rendimiento. El resultado es una mayor presión sobre el costo de financiamiento de la deuda.
Japón y la estabilidad del mercado de bonos
El comportamiento del mercado cambiario también ha tenido implicaciones para los títulos estadounidenses. A finales de julio, el yen japonés se debilitó hasta niveles cercanos a 164 por dólar. El 30 de julio, el Ministerio de Finanzas de Japón realizó una intervención estimada en ¥8.45 billones, equivalentes a unos US$53 mil millones, mientras que al día siguiente el Tesoro estadounidense participó en una operación coordinada, la primera compra conjunta de yenes desde 1998.
El diseño de la operación buscó evitar que una defensa prolongada del yen mediante la venta de bonos del Tesoro incrementara la oferta de estos instrumentos en un mercado que ya enfrentaba presiones, particularmente en el tramo de 30 años.
Japón es el principal tenedor extranjero de deuda del Tesoro estadounidense, con una cartera superior a US$1.1 billones. El Departamento de Tesorería señala que las decisiones adoptadas durante la intervención también evidenciaron el interés estadounidense por evitar presiones adicionales sobre el mercado de bonos, dada su importancia para la estabilidad financiera internacional.
Recompras del Tesoro y límites de la respuesta
Ante el incremento de los rendimientos, el Departamento del Tesoro estadounidense anunció el 19 de agosto que estaba dispuesto a duplicar sus operaciones de recompra destinadas a respaldar la liquidez en el tramo de 10 a 30 años.
El límite por operación pasó de US$2 mil millones a al menos US$4 mil millones para el período comprendido entre el 9 de septiembre y el 4 de noviembre. Tras el anuncio, el rendimiento del bono a 30 años descendió aproximadamente nueve puntos básicos, hasta 5.19 %, mientras que el bono a 10 años cayó a 4.63 %.
Sin embargo, el efecto se disipó en menos de 24 horas. Los rendimientos volvieron a superar 5.25 % en el bono a 30 años y 4.70 % en el de 10 años, una reacción que, según el análisis, muestra las limitaciones de las recompras para modificar de manera sostenida las tasas frente a factores estructurales de oferta y demanda.
República Dominicana ante un entorno financiero más exigente
Para República Dominicana, la evolución de los bonos estadounidenses tiene una importancia directa debido a que sus tasas constituyen una referencia fundamental para el costo del financiamiento externo.
El escenario internacional supone, por tanto, un desafío para las economías emergentes, especialmente en un contexto de mayor volatilidad y condiciones financieras globales más restrictivas. No obstante, el Departamento de Tesorería destaca que República Dominicana mantiene fundamentos macroeconómicos que han contribuido a una percepción favorable de su riesgo soberano.
El Índice de Bonos de Mercados Emergentes (EMBI) de República Dominicana se ubicó en 157 puntos básicos durante los primeros días de septiembre, su nivel más bajo de los últimos cinco años, de acuerdo con los datos citados en el informe.
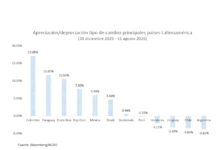
A esto se suma el comportamiento del peso dominicano, que acumuló una apreciación superior al 7 % frente al dólar estadounidense al cierre de agosto de 2026, respaldada por el dinamismo de los sectores generadores de divisas. El análisis también cita la visión constructiva de J.P. Morgan sobre la evolución de la economía dominicana y sus activos financieros.
Las reservas internacionales constituyen otro elemento de respaldo. Según el documento, se mantienen por encima de las principales métricas del Fondo Monetario Internacional, superan los cinco meses de importaciones y se sitúan alrededor del 11 % del PIB.
En este contexto, el Banco Central continuará monitoreando la evolución de las tasas internacionales y las condiciones financieras globales para evaluar los riesgos externos y adoptar las medidas que correspondan para preservar la estabilidad macroeconómica del país.